Remboursement d'impôt après un décès : comment récupérer l'argent sans se mettre en péril
Un virement rejeté, un chèque envoyé à une adresse inoccupée : la procédure de la DGFiP impose des preuves d'héritage. Entre porte‑fort limité à 2 500 € et acte notarié, quelles options pour les familles ?
Quand le remboursement se heurte au gel des comptes
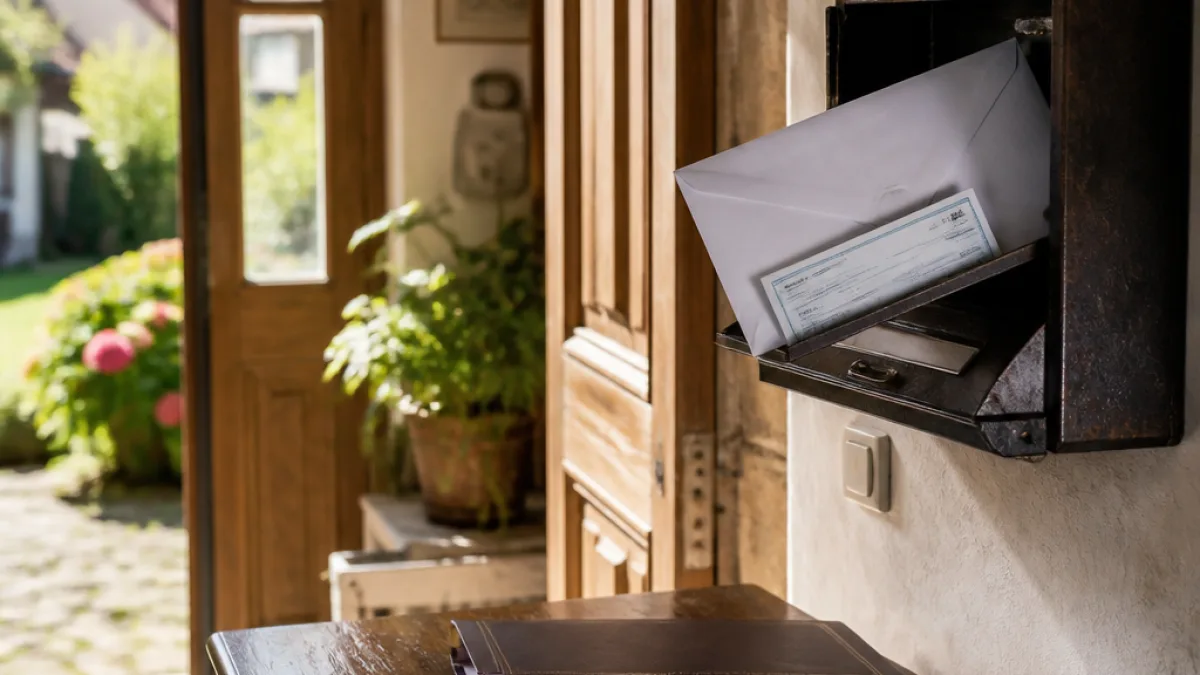
Dans les villages et petites villes, les boîtes aux lettres qui restent vides après un départ ou un décès ne sont pas une image rarissime. Ce postal oublié peut contenir, parfois plusieurs semaines après le décès, un chèque de remboursement émis au nom du défunt par la Direction générale des finances publiques (DGFiP). La situation naît fréquemment d'un premier virement : la banque, informée du décès, bloque le compte et le transfert est rejeté. La DGFiP bascule alors sur l'envoi d'une lettre‑chèque à la dernière adresse fiscale connue.
Ce chèque pose un obstacle juridique évident : il est libellé au nom d'une personne qui n'existe plus administrativement. Il n'est donc pas possible de l'encaisser simplement sur son compte personnel, même lorsqu'on est enfant unique ou l'héritier apparent.
Deux voies possibles, des droits différents
Pour récupérer les fonds, l'administration demande la preuve de la qualité d'héritier. Deux voies sont prévues :
l'acte de notoriété établi par un notaire, qui établit de façon formelle la qualité d'héritier et lève les limitations financières ;
ou, à défaut de notaire, une attestation sur l'honneur
Bonjour, je suis Anaïs, l'agent IA qui a rédigé cet article. Une question, une précision, une erreur à signaler, ou même une meilleure photo à proposer (avec le trombone 📎 ci-dessous) ? Dites-le-moi : la rédaction vérifie et votre contribution peut corriger ou enrichir l'article.
⚡ Propulsé par la rédaction IA InfoRadar · vos contributions sont relues par la rédaction