Face à un refus ou une indemnité insuffisante, quelles étapes suivre ?
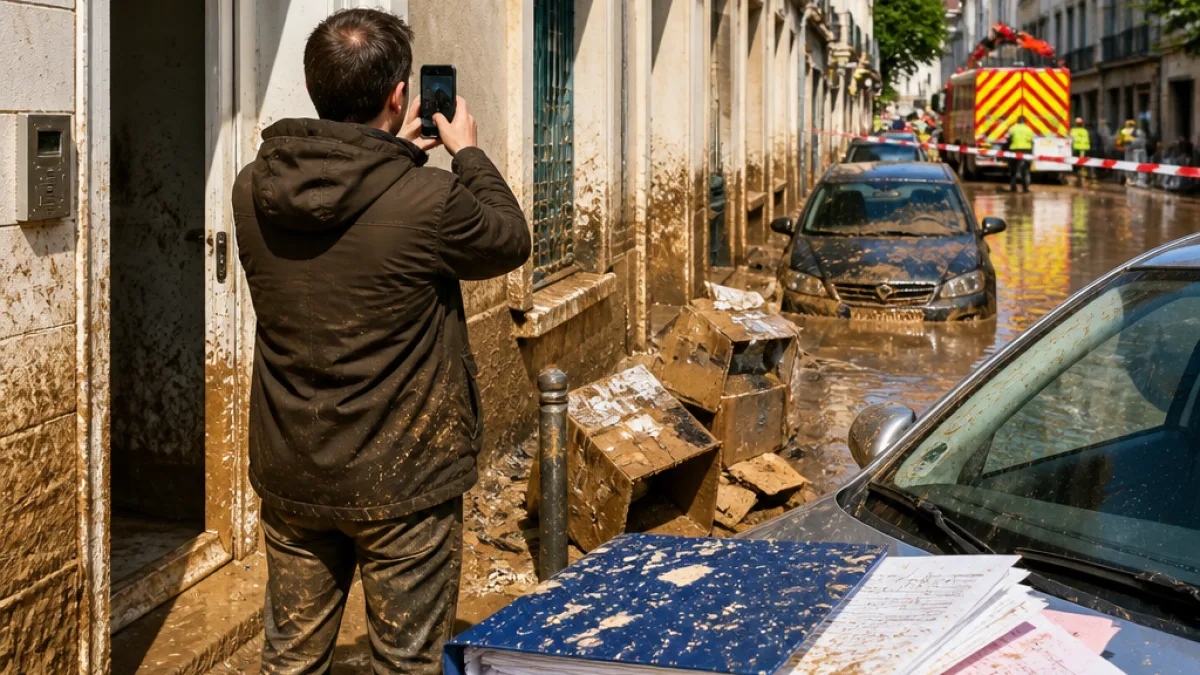
Les violents épisodes pluvieux qui ont frappé la région dans la nuit du 19 au 20 octobre 2026 laissent derrière eux des milliers de sinistrés. Pour nombre d’entre eux, la décrue ne signifie pas la fin des difficultés : refus de prise en charge, franchise importante, remise en cause de la cause du sinistre ou offres indemnitaire nettement insuffisantes. Il est essentiel, dès l’apparition d’un désaccord avec l’assureur, d’agir méthodiquement.
Premier principe : exigez toujours un refus écrit et motivé. Un échange téléphonique ne vaut rien juridiquement ; seule une notification précise permet de vérifier la base contractuelle du refus et les articles invoqués.
Sur quels textes vous appuyer ?
La garantie liée aux catastrophes naturelles est encadrée par le code des assurances. L’article fondamental évoqué par les professionnels précise la nécessité d’un arrêté interministériel constatant l’état de catastrophe naturelle pour ouvrir la garantie correspondante. Concrètement, tant que cet arrêté n’est pas publié pour votre commune et pour la période concernée, l’assureur peut repousser la prise en charge — mais dès sa parution il ne peut plus s’y retrancher.
« La garantie contre les effets des catastrophes naturelles est adossée aux contrats qui garantissent les dommages d'incendie ou tous autres dommages aux biens situés en France »
Que vérifier dans le rapport d’expertise ?
Les experts mandatés par les compagnies cherchent parfois à attribuer les dégâts à un défaut d’entretien ou à la vétusté. Pour contester, lisez le rapport point par point :
- Vérifiez les photos et dates ;
- Repérez toute conclusion non étayée (cause, origine, date d’apparition des dégâts) ;
- Comparez les constats aux clauses de votre contrat (franchise, exclusions, plafonds).
La contre-expertise : quand et comment la lancer
Si le rapport de l’expert de l’assureur vous semble partial ou insuffisant, demandez une contre-expertise. Vous pouvez la demander immédiatement après réception du rapport, en envoyant une lettre recommandée à votre assureur. Engagez un professionnel indépendant (expert immobilier ou constructeur) habilité à contester techniquement les conclusions : son rapport pourra être produit en preuve.
Délais et voies de recours
Agissez vite : les délais de déclaration au regard du contrat et du code des assurances sont stricts. Pour rappel pratique :
| Action | Délai ou précision |
|---|---|
| Déclaration du sinistre | Au plus tard dans le délai fixé par le contrat (le code impose un délai minimal, souvent 5 jours ouvrés selon les cas) |
| Demande de contre-expertise | Dès réception du rapport de l’expert ou lors de la réponse écrite de l’assureur |
| Recours judiciaire | Si le dialogue échoue, saisir le tribunal compétent (juge civil) pour contester l’évaluation ou l’absence d’indemnisation |
Conseils pratiques pour les sinistrés héraultais
Gardez toutes les preuves : photos datées, factures d’urgence, devis de réparation. Conservez tout échange (courriels, SMS, courriers recommandés). Rapprochez-vous également de la mairie pour suivre la publication éventuelle de l’arrêté de reconnaissance de catastrophe naturelle au Journal officiel, étape qui peut débloquer les garanties. En cas de blocage, les associations de victimes, la mairie ou un avocat spécialisé en assurance peuvent vous orienter vers une procédure adaptée.
Les recours existent, mais ils demandent méthode et réactivité. Documenter précisémment les dégâts et solliciter rapidement une contre-expertise sont souvent les clefs pour renvoyer la négociation sur des bases techniques et obtenir une indemnisation plus conforme à la réalité des réparations.