Un marché en attente des chiffres américains
Les Bourses mondiales ont évolué dans un climat de prudence mardi, les opérateurs choisissant d'attendre la publication de l'indice des prix à la consommation (CPI) aux États‑Unis pour juillet, événement perçu comme décisif pour la suite de la politique monétaire américaine.
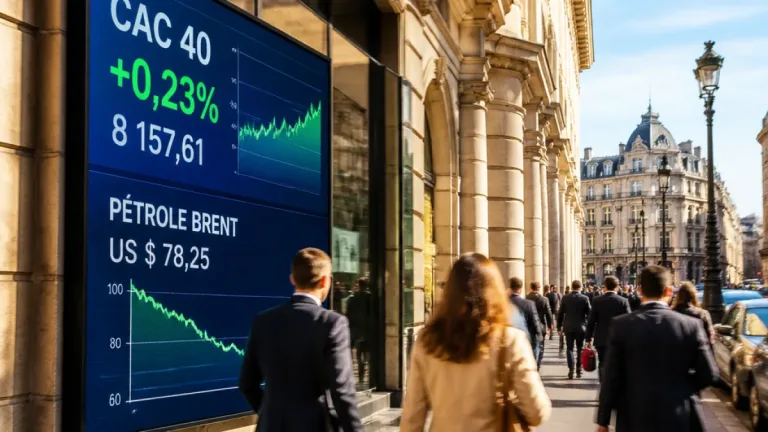
À Wall Street, les principaux indices ont reculé : le Dow Jones -0,34%, le Nasdaq -0,60% et le S&P 500 -0,32%. En Europe, les baisses ont été modestes à Paris (-0,13%) et Londres (-0,17%), tandis que Francfort (+0,26%) et Milan (+0,08%) ont limité les dégâts.
"C'est une journée sous le signe de l'attentisme", a résumé Sam Stovall, analyste de CFRA.
Pourquoi ces publications comptent
Un CPI plus faible qu'attendu allégerait les pressions sur la Réserve fédérale et conforterait l'hypothèse d'un maintien des taux. À l'inverse, une inflation tenace renforcerait la probabilité d'une remontée des taux, une perspective qui pèse sur la valorisation des actions en favorisant les placements obligataires.
Sur ce point, le marché des taux offre un signal : le rendement du bon du Trésor américain à 10 ans s'établissait à 4,69% vers 20h50 GMT, contre près de 4,71% à la clôture de lundi.
Géopolitique et pétrole : un facteur d'incertitude supplémentaire
La dynamique des prix du pétrole alimente aussi l'inquiétude. Après une flambée récente, le baril reste proche de 90 dollars, portée par les tensions au Moyen‑Orient qui menacent les flux commerciaux et la production.
"La recrudescence des tensions entre les États‑Unis et l'Iran augmente toutefois le risque que la lutte contre l'inflation soit un processus plus lent que prévu", a souligné Sara Godfrey d'Oxford Economics.
Conséquences concrètes pour les entreprises et les investisseurs
Une trajectoire de taux plus élevée pèse doublement : elle augmente le coût d'emprunt des entreprises et rend les obligations plus attractives par rapport aux actions. Selon Alexandre Baradez (IG France), le marché évalue désormais à 23% la probabilité d'un statu quo de la Fed d'ici la fin d'année, contre 77% pour une hausse des taux.
- Attentisme des investisseurs avant le CPI américain.
- Pression haussière sur le pétrole et risques géopolitiques.
- Rendement 10 ans US autour de 4,69%, indicateur clé pour les marchés.
Tableau synthétique
| Indice | Variation mardi |
|---|---|
| Dow Jones | -0,34% |
| Nasdaq | -0,60% |
| S&P 500 | -0,32% |
| Paris (CAC) | -0,13% |
| 10 ans US (rendement) | 4,69% |
| Prix du pétrole | proche de 90 $ |
La combinaison d'une possible remontée des taux et d'une volatilité pétrolière alimentée par des tensions géopolitiques dessine pour les mois à venir un environnement moins favorable à la prise de risque. Pour les acteurs économiques français, cela se traduira par un renchérissement du coût du crédit en cas de resserrement et par un réajustement des portefeuilles d'actifs au profit des rendements obligataires si les anticipations inflationnistes persistent.